Financement de reprise d’entreprise : acheter sans épuiser la trésorerie
Le financement d’une reprise d’entreprise doit couvrir le rachat, mais aussi laisser assez de trésorerie pour payer les fournisseurs, rémunérer le dirigeant et investir. Le montage associe généralement apport personnel, prêt bancaire et ressources complémentaires. Sa solidité dépend moins du nombre d’aides obtenues que de la capacité réelle de l’activité à rembourser ses dettes.
Chiffrer le besoin réel avant de chercher un prêteur
Le prix annoncé par le cédant n’est pas le budget total. Ajoutez les droits et honoraires, les audits, les frais bancaires et de garantie, les investissements urgents et le besoin en fonds de roulement : l’argent immobilisé entre les dépenses d’exploitation et les encaissements clients. Évitez toutefois de compter deux fois un besoin déjà couvert par la trésorerie effectivement conservée dans l’opération.
Fonds de commerce, titres ou holding : identifier qui emprunte
Pour un fonds de commerce, le financement porte sur les éléments achetés ; stocks et trésorerie de démarrage doivent être examinés séparément. Lors d’un achat de parts sociales ou d’actions, la société conserve son patrimoine et ses engagements : l’audit des dettes et des risques est donc essentiel. Une holding d’acquisition peut emprunter pour acheter les titres, mais son remboursement dépend notamment des dividendes que la cible pourra légalement distribuer. Elle ne crée pas une capacité de remboursement supplémentaire.
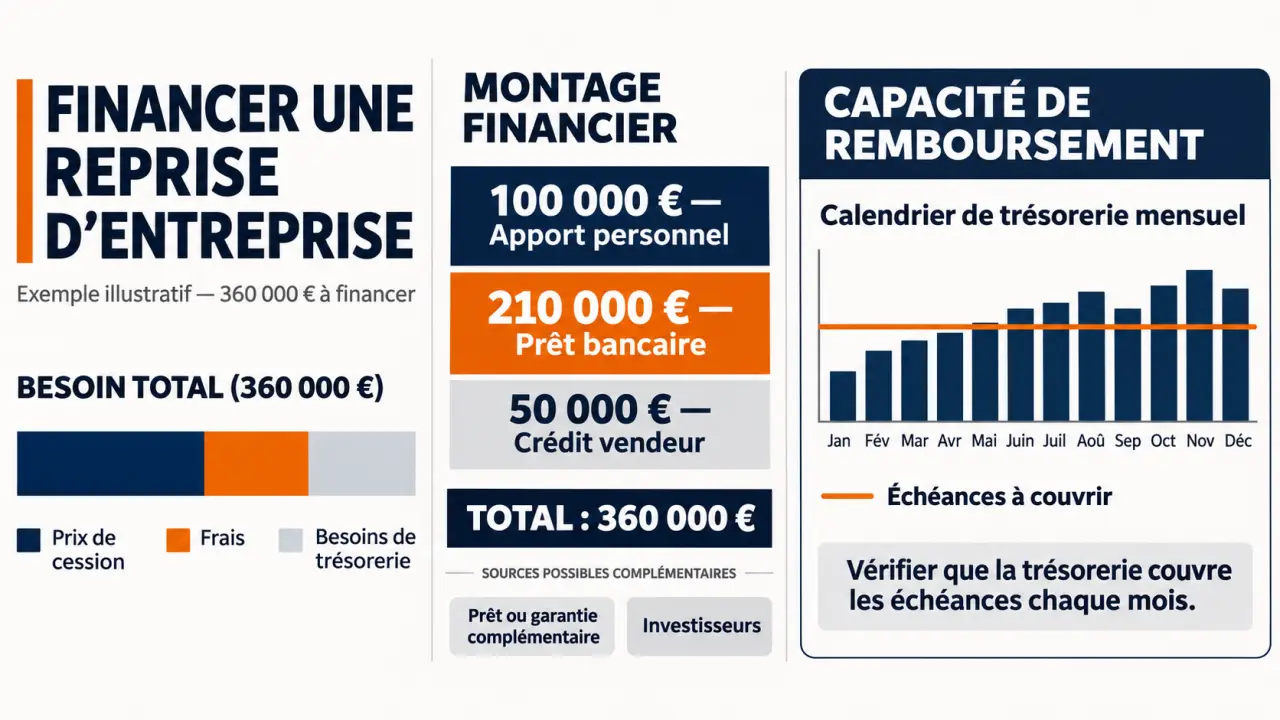
Un plan bancaire standard est un moule, pas une preuve de faisabilité. Superposez le calendrier des remboursements à celui des encaissements : une entreprise saisonnière peut être rentable sur l’année et manquer de liquidités avant sa haute saison. Un plan de trésorerie mensuel permet de repérer ce décalage et de négocier des échéances adaptées plutôt que de mobiliser toute l’épargne du repreneur.
Un exemple de budget complet
À titre illustratif, un prix de 300 000 euros, 20 000 euros de frais et 40 000 euros de besoins complémentaires représentent 360 000 euros à financer. Un montage pourrait réunir 100 000 euros d’apport, 210 000 euros de prêt bancaire et 50 000 euros de crédit vendeur. L’équilibre initial ne suffit pas : il faut ensuite vérifier que les échéances cumulées restent supportables.
Renforcer l’apport sans multiplier les dettes personnelles
Il n’existe pas de pourcentage légal uniforme d’apport. Le CRA évoque un ordre de grandeur de 20 à 30 %, tandis que Bpifrance Création indique un apport personnel moyen de 30 % des besoins d’investissement. Le niveau attendu dépend du secteur, des résultats, du prix et du risque de l’opération.
Une reprise sans apport est donc difficile, sans être systématiquement impossible. Avant d’emprunter davantage à titre personnel, examinez une baisse du prix, un paiement différé ou l’entrée d’un associé. Conservez aussi une réserve pour vos dépenses personnelles : la rémunération prévue peut être retardée.
Prêts d’honneur et soutien des proches
Initiative France et Réseau Entreprendre accordent, selon leurs critères, des prêts d’honneur à taux zéro, généralement sans garantie ni caution personnelle. Les montants peuvent aller de 3 000 à 90 000 euros selon les dispositifs. Ils renforcent les ressources présentées à la banque, mais restent des prêts à rembourser par leur bénéficiaire.
La love money peut prendre la forme d’un don, d’un prêt familial ou d’une entrée au capital. Un compte courant d’associé est une avance remboursable à la société, et non du capital ; son blocage peut être demandé par la banque. Formalisez chaque soutien : un écrit est obligatoire pour un prêt familial supérieur à 1 500 euros et une déclaration fiscale pour les prêts supérieurs à 5 000 euros, selon les règles applicables au cumul.
Combiner les financements selon leur coût et leur calendrier
Le prêt bancaire professionnel constitue souvent le socle du montage. Il peut généralement couvrir jusqu’à 70 % du prix d’acquisition, sans que cette proportion soit un droit. Les durées se situent couramment entre 5 et 7 ans ; Bpifrance Création mentionne une structuration généralement sur 7 ans.
| Solution | Intérêt pour la reprise | Point de vigilance |
|---|---|---|
| Prêt bancaire | Finance une part importante du rachat | Intérêts, garanties et capacité de remboursement |
| Crédit vendeur | Diffère une partie du prix | Échéances souvent rapprochées |
| Prêt Transmission de Bpifrance | Complète le concours bancaire | Éligibilité et montage à faire confirmer |
| Investisseurs | Renforcent les fonds propres | Dilution, gouvernance et conditions de sortie |
| Financement participatif | Mobilise une communauté de contributeurs | Coût, confidentialité et résultat incertain |
Selon Bpifrance Création, le crédit vendeur peut représenter jusqu’à 50 % du prix, généralement remboursés sur 1 à 3 ans. Cette courte durée peut alourdir fortement les premières années. Négociez par écrit échéancier, intérêts, garanties et articulation avec la banque.
Le Prêt Transmission de Bpifrance peut aller de 40 000 à 5 000 000 euros selon l’opération et les conditions du dispositif, en complément d’un financement bancaire. Pour une PME, business angels, fonds régionaux ou fonds d’investissement peuvent également intervenir. Leur apport évite des échéances de dette, mais implique de partager la propriété et certaines décisions.
Le crowdfunding recouvre dons, prêts — le crowdlending — et investissement au capital — le crowdequity. Il convient moins aux projets confidentiels. Enfin, le crédit-bail peut financer certains équipements après la reprise : il préserve des liquidités, mais ne remplace pas le financement du prix.
Mobiliser les aides et limiter le risque personnel
Pour un demandeur d’emploi éligible, l’ARCE transforme 60 % du reliquat des droits à l’assurance chômage en capital, avant les retenues applicables. Elle est versée en deux fois, avec un second versement 6 mois plus tard, sous conditions. Faites valider le calendrier par France Travail : la totalité ne sera pas nécessairement disponible pour payer le cédant à la signature.
L’ACRE est différente : elle prévoit une exonération temporaire de certaines cotisations sociales sous conditions. Elle améliore la trésorerie, mais ne constitue pas une somme versée pour acheter l’entreprise. Comparez également l’ARCE avec le maintien partiel de l’ARE selon votre situation.
Une garantie protège d’abord le prêteur. Bpifrance peut couvrir 60 % des prêts concernés ; France Active peut aller jusqu’à 80 % sous conditions. Fonds locaux et sociétés de caution mutuelle sont aussi à examiner. Aucune garantie ne supprime automatiquement votre caution personnelle. Faites préciser son montant maximal, sa durée et les conditions de mobilisation. Les commissions peuvent généralement représenter de 1 à 3 % du financement garanti, selon le dispositif.
Présenter un dossier qui résiste à l’analyse bancaire
La banque examine l’expérience du repreneur, la cohérence du prix, la rentabilité historique et les liquidités disponibles après rémunération, impôts et investissements. Un bénéfice comptable ne suffit pas à payer une échéance. Testez aussi un scénario dégradé : baisse des ventes, retard client ou hausse des charges.
Préparez un dossier comprenant :
- votre CV, votre situation patrimoniale et les justificatifs d’apport ;
- les comptes historiques de la cible et une situation récente ;
- le business plan, le prévisionnel et le plan de trésorerie mensuel ;
- le plan de financement détaillé et les échéanciers de toutes les dettes ;
- les éléments de valorisation, audits et projet de protocole de cession ;
- les demandes d’aides et de garanties, en distinguant accords et hypothèses.
Sollicitez plusieurs banques et comparez taux, assurance, frais, garanties, différé et clauses de remboursement anticipé. Une CCI, une chambre de métiers ou un expert-comptable peut vous accompagner ; France Active est notamment un interlocuteur pour les projets engagés et l’ESS. Avant toute signature engageante, faites sécuriser les conditions de financement. En cas de refus bancaire, identifiez la cause avant de chercher une dette plus coûteuse.