Crédit-bail et location financière : l’option d’achat change la fin du contrat
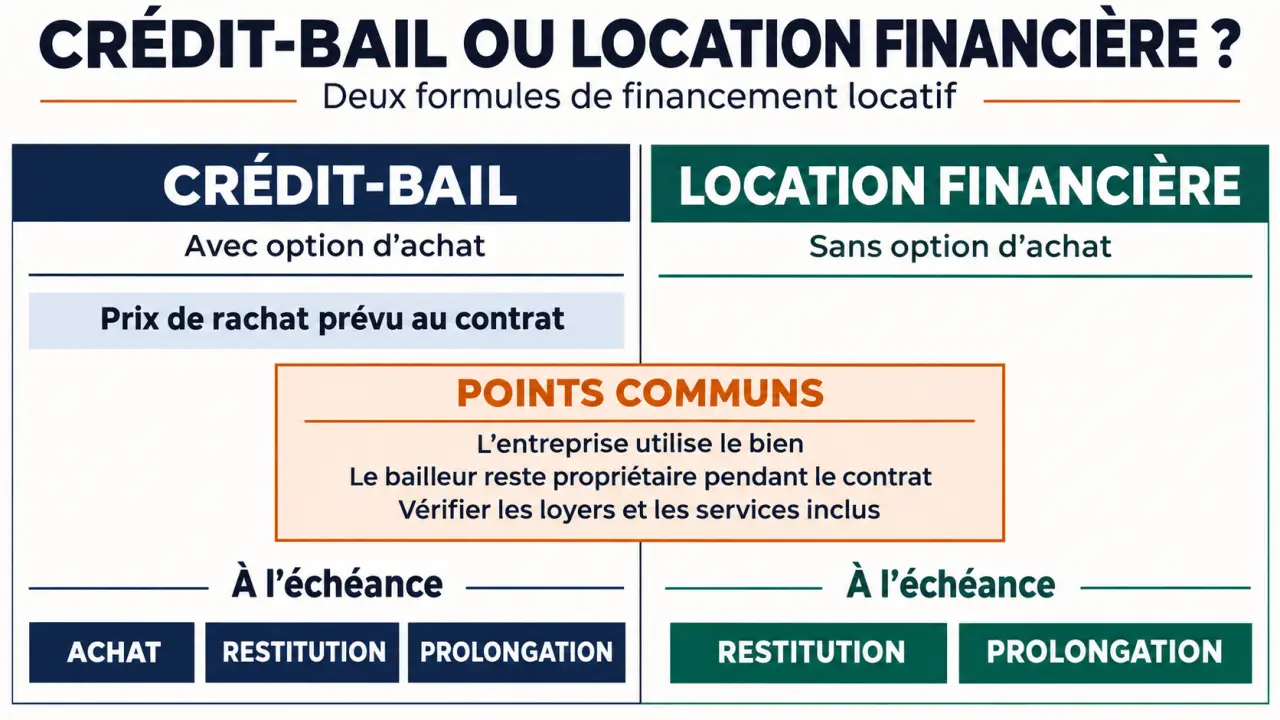
La différence décisive entre le crédit-bail et la location financière tient à l’option d’achat : le premier permet d’acquérir le bien selon un prix prévu au contrat, tandis que la seconde n’intègre pas cette possibilité. Dans les deux cas, votre entreprise utilise un équipement contre des loyers sans en devenir immédiatement propriétaire. Pour choisir, il faut aussi comparer les conditions de restitution, le coût global et les engagements pendant la location.
Une différence de propriété, pas seulement de vocabulaire
Le crédit-bail professionnel associe la location d’un bien à une option d’achat. Le bailleur finance l’équipement et en reste propriétaire pendant le contrat. L’entreprise locataire, également appelée crédit-preneur, verse les loyers prévus puis peut décider d’acheter le matériel dans les conditions convenues. L’acquisition est une possibilité, pas une obligation.
Estimer le coût total d’un contrat de location
Saisissez les éléments de deux scénarios pour comparer leur coût indicatif sur la durée du contrat.
Résultat — Scénario A
Résultat — Scénario B
Estimation indicative, non assimilable à un devis : les résultats dépendent des conditions du contrat. Le dépôt de garantie est affiché séparément, car il peut être restitué et ne constitue pas toujours un coût définitif. En location financière, le prix de rachat est fixé à 0 € par défaut uniquement pour le calcul ; modifiez-le si nécessaire. Ajoutez aux frais saisis les éventuels frais de restitution, de résiliation ou de remise en état s’ils sont connus. Le coût calculé correspond à : premier loyer majoré + (loyer mensuel × durée) + frais de dossier + entretien + assurance + montant de rachat.
La location financière permet également de disposer d’un équipement financé par un bailleur, mais sans option d’achat contractuelle. Elle répond donc d’abord à un besoin d’usage. À l’échéance, l’entreprise doit organiser la restitution ou une éventuelle prolongation selon les clauses applicables.
| Critère | Crédit-bail | Location financière |
|---|---|---|
| Option d’achat | Prévue au contrat | Absente |
| Propriété pendant la location | Le bailleur reste propriétaire | Le bailleur reste propriétaire |
| Issue à l’échéance | Achat, restitution ou prolongation possible selon conditions | Restitution ou prolongation selon conditions |
| Intervenants habituels | Fournisseur, bailleur et entreprise | Fournisseur, bailleur et entreprise |
| Entretien et assurance | Répartition à vérifier au contrat | Répartition à vérifier au contrat |
| Point de vigilance | Prix et modalités de levée d’option | Restitution et éventuelle reconduction |
Le mot leasing ne suffit pas à identifier le mécanisme proposé. Franfinance l’emploie comme un terme générique couvrant notamment crédit-bail et location financière. Pour un véhicule, la location longue durée, ou LLD, constitue une autre formule à examiner : elle peut intégrer des prestations, comme l’entretien, les réparations et l’assistance dans l’offre décrite par le Crédit Mutuel. Ces services ne sont pas automatiquement inclus dans toute location.
Qui finance le matériel et quels engagements prenez-vous ?
Le montage fait généralement intervenir trois parties : le fournisseur qui vend l’équipement, le bailleur qui le finance et l’entreprise qui l’utilise. Le fournisseur et le bailleur n’ont donc pas nécessairement le même rôle. Avant de signer, identifiez à qui adresser une réclamation technique, une demande de modification ou une notification de fin de contrat.
En France, le crédit-bail relève d’un cadre financier spécifique et est habituellement proposé par des établissements de crédit ou des sociétés de financement habilités. La location financière peut être proposée par des loueurs spécialisés non bancaires. Il serait toutefois réducteur de distinguer les contrats par la seule étiquette « banque » ou « société commerciale » : vérifiez l’identité du cocontractant et la qualification précise de l’opération.
Une durée à rapprocher de votre besoin réel
Le Coin des Entrepreneurs indique des durées généralement comprises entre 2 et 5 ans pour les contrats décrits. Ce n’est pas une durée obligatoire : elle dépend du matériel, de l’offre et de l’accord des parties. Un équipement destiné à rester longtemps en production ne se raisonne pas comme un parc informatique régulièrement renouvelé.
Le contrat doit préciser le bien concerné, la durée, la périodicité des loyers, les échéances et les obligations respectives. Examinez aussi les conséquences d’une panne, d’un vol ou d’un arrêt d’activité. Ne supposez pas qu’un matériel devenu inutilisable ou inutile permet de cesser les paiements : les conditions de sortie et les assurances doivent être étudiées séparément.
À l’échéance, acheter, restituer ou prolonger ne s’improvise pas
En crédit-bail, l’achat reste un choix à exercer
Pour devenir propriétaire, l’entreprise doit lever l’option d’achat en respectant les modalités du contrat et régler le prix convenu. Le Coin des Entrepreneurs précise que ce prix est déterminé à la signature. Creditprofessionnel évoque un montant résiduel généralement égal à 1 % du prix d’achat dans les cas présentés, mais ce niveau n’est pas obligatoire : seul le montant inscrit dans votre contrat fait foi.
Vérifiez l’agrément officiel d’un établissement financier — Consultez les registres REGAFI et REFASSU pour vérifier qu’un établissement est bien autorisé à exercer en France.
Si vous ne souhaitez pas acquérir le bien, la restitution constitue une autre issue. Une prolongation peut aussi être envisagée lorsque les conditions contractuelles et l’accord du bailleur le permettent. Il faut alors connaître le nouveau loyer, la durée supplémentaire et le sort de l’option d’achat.
En location financière, aucun droit d’achat n’est acquis
L’absence d’option d’achat signifie que vous ne pouvez pas exiger de devenir propriétaire en versant un montant résiduel. Une éventuelle vente négociée séparément avec le propriétaire ne constitue ni un droit ni une issue garantie. Si l’acquisition future est importante pour vous, mieux vaut sécuriser cette possibilité dès le choix du financement.
La prolongation n’est pas davantage une liberté automatique. Selon le contrat, elle peut nécessiter un accord, de nouvelles conditions ou résulter d’une tacite reconduction. Repérez le préavis, la procédure de notification et la date limite pour éviter un renouvellement non souhaité. Pour la restitution, vérifiez l’état attendu, les accessoires à rendre, le transport et les éventuels frais de remise en état.
Comparer les coûts sans se laisser séduire par le seul loyer
Un loyer plus bas ne signifie pas nécessairement une solution moins chère. Comparez les offres sur une même durée d’utilisation et avec des prestations équivalentes. Distinguez également les sommes définitivement payées des montants éventuellement remboursables, comme un dépôt de garantie.
- Au départ : premier loyer majoré éventuel, frais de dossier et dépôt de garantie.
- Pendant le contrat : totalité des loyers, assurance, maintenance et frais non inclus.
- À la sortie : prix de l’option d’achat, transport, restitution ou remise en état selon le scénario retenu.
- En cas d’imprévu : indemnités de résiliation anticipée et conséquences d’un sinistre.
Considérez l’échéancier comme une rampe de trésorerie : ce n’est pas seulement sa hauteur totale qui compte, mais aussi sa pente. Un premier loyer important peut concentrer l’effort avant que le matériel ne génère des recettes ; des loyers dégressifs peuvent déplacer la charge vers le début du projet. Placez les décaissements en face des encaissements prévus pour vérifier que le financement reste supportable pendant la montée en activité.
Le Crédit Mutuel mentionne notamment des loyers linéaires ou dégressifs et, dans son offre de crédit-bail, un financement à 100 %, TVA comprise, sans apport initial. Ce sont des caractéristiques d’offre, pas des garanties communes à tous les contrats. Sur le plan fiscal, les loyers peuvent en principe être déductibles du résultat imposable, sous réserve des règles applicables, notamment pour certains véhicules. Faites valider le traitement comptable et fiscal par votre expert-comptable.
Choisir selon la vie du bien et votre projet d’entreprise
Le crédit-bail mérite d’être privilégié dans la comparaison si vous souhaitez conserver durablement un équipement après la période de financement. Pour une machine de production encore utile à l’échéance, l’option d’achat peut préserver la continuité d’exploitation sans imposer un nouvel équipement.
La location financière est cohérente lorsque vous recherchez surtout l’usage du matériel et prévoyez son renouvellement. Pour des équipements informatiques, par exemple, examinez toutefois les conditions de remplacement : louer ne donne pas automatiquement le droit de changer de matériel en cours de contrat.
Avant de demander deux propositions, formulez votre besoin : durée probable d’utilisation, volonté d’achat, budget disponible au départ et services nécessaires. Exigez ensuite un échéancier complet et les clauses de sortie. Le bon choix n’est pas le contrat au nom le plus rassurant, mais celui qui aligne le coût, l’usage et la destination finale du bien.