Financer la croissance d’une entreprise sans apport : trésorerie, crédit ou ouverture du capital ?
Sans apport personnel ne signifie pas sans ressources
L’apport personnel correspond aux fonds investis par le dirigeant dans son projet. Son absence peut compliquer une demande bancaire, car le prêteur souhaite partager le risque. Elle n’interdit toutefois pas systématiquement un financement : la rentabilité, les réserves accumulées et la visibilité sur les commandes comptent également.
Estimer le besoin de financement et la trésorerie
Renseignez les encaissements et décaissements prévus pour chaque mois afin d’estimer le financement nécessaire sur 12 mois.
Saisissez des montants en euros. Les valeurs peuvent inclure des centimes.
Résultat de l’estimation
| Mois | Flux net | Trésorerie cumulée avant financement |
|---|
Cette estimation dépend des hypothèses saisies et ne remplace pas un prévisionnel validé par un expert-comptable.
Dans leurs contenus consacrés à la création, l’Adie évoque un apport généralement compris entre 10 à 30 % du projet, tandis que le Crédit Mutuel cite 20 à 30 % comme un élément pouvant peser favorablement. Ces repères ne constituent ni une obligation générale ni une règle applicable à toute entreprise en croissance.
Pour discuter avec un financeur, distinguez trois notions :
- Les fonds propres comprennent notamment le capital et les bénéfices conservés dans l’entreprise. Ils peuvent exister sans nouvel apport du dirigeant.
- La capacité d’autofinancement désigne les ressources générées par l’activité, susceptibles de contribuer aux investissements et aux remboursements. Elle ne correspond pas nécessairement au solde bancaire disponible.
- La garantie couvre une partie du risque du prêteur. Une caution personnelle engage le dirigeant ; une garantie publique ne supprime pas la dette.
Une entreprise rentable qui finance un nouvel équipement ne présente donc pas le même dossier qu’une société déficitaire cherchant à couvrir ses charges courantes. Dans le second cas, il faut aussi expliquer le retour à l’équilibre.
Partir du besoin réel, pas du montant de crédit souhaité
La croissance consomme souvent de la trésorerie avant d’en produire : stock à acheter, salaires à verser, prospection à engager, puis attente du règlement client. Ce décalage alimente le besoin en fonds de roulement, ou BFR. Un carnet de commandes rempli ne suffit pas à payer les dépenses immédiates.
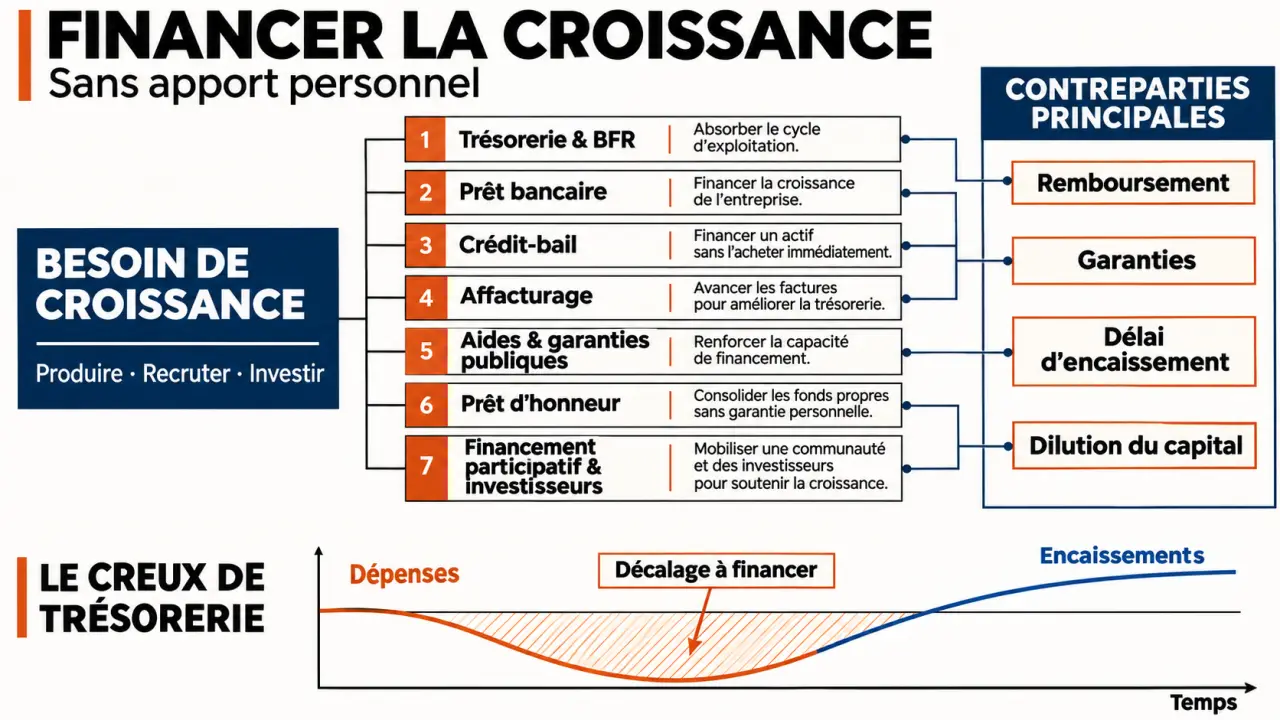
Pour trouver la racine du besoin, suivez le parcours d’une commande, de l’achat fournisseur jusqu’à l’encaissement final. Repérez chaque sortie d’argent et chaque période d’attente. Vous découvrirez parfois qu’un acompte client, une livraison fractionnée ou une facturation plus rapide réduit davantage le financement nécessaire qu’une négociation sur le taux du crédit. L’objectif est de raccourcir le cycle de conversion en trésorerie, pas seulement d’emprunter davantage.
| Besoin de croissance | Solution à étudier | Point de vigilance |
|---|---|---|
| Matériel, véhicule ou travaux | Prêt d’investissement ou crédit-bail | Durée cohérente avec l’utilisation ; premier loyer éventuel |
| Factures clients en attente | Affacturage ou mobilisation de créances | Éligibilité des factures, commissions et retenues |
| Stock et décalages d’exploitation | Financement du BFR, acomptes et délais fournisseurs négociés | Éviter de couvrir un besoin permanent par un concours précaire |
| Recrutement et développement commercial | Autofinancement, prêt adapté ou capital | Délai avant les recettes supplémentaires |
| Innovation ou changement d’échelle | Aides ciblées et investisseurs | Éligibilité des dépenses et partage du capital |
Construisez ensuite un plan de trésorerie mensuel intégrant les décaissements, les encaissements et une réserve de sécurité. Le besoin à financer correspond au creux de trésorerie prévisionnel, pas uniquement au prix des équipements.
Combiner les financements sans masquer leurs contreparties
Crédit bancaire, microcrédit et prêt d’honneur
Un prêt professionnel sans nouvel apport peut s’envisager lorsque l’entreprise démontre une capacité de remboursement suffisante. Une garantie Bpifrance ou un autre mécanisme de garantie peut faciliter l’accord, sous réserve d’éligibilité. Demandez ce qu’elle couvre et quelles cautions restent exigées.
Les financements et garanties pour développer votre entreprise — Découvrez les guides, outils et ressources de Bpifrance Création pour identifier et mobiliser les financements adaptés à votre projet.
Le microcrédit professionnel, notamment auprès de l’Adie, mérite d’être étudié lorsque l’accès au crédit classique est difficile. Il peut accompagner le développement d’une activité, selon les critères du dispositif. Le prêt d’honneur, accordé personnellement au porteur et généralement sans garantie ni intérêts, peut renforcer un montage. Pour une entreprise déjà créée, vérifiez l’existence d’un programme de croissance auprès d’Initiative France ou de Réseau Entreprendre : tous les programmes ne couvrent pas ce stade.
Financement participatif et investisseurs
Le financement participatif recouvre plusieurs modèles : préventes, prêts ou investissement au capital. Les préventes peuvent financer une production, mais créent une obligation de livraison. Le prêt impose des remboursements et des frais. L’entrée d’investisseurs convient davantage à une croissance ambitieuse dont les retombées sont différées ; elle entraîne une dilution et peut modifier les droits de décision.
Aides publiques et argent des proches
Les aides territoriales ou à l’innovation peuvent compléter un financement, sans être automatiques. Certaines demandes doivent précéder l’engagement des dépenses ; le versement peut intervenir après leur réalisation. L’ACRE, l’ARCE et le maintien de l’ARE concernent la création ou la reprise selon la situation du bénéficiaire : ce ne sont pas des aides générales à la croissance d’une entreprise établie.
Les proches peuvent prêter ou entrer au capital. Selon Service-Public, un prêt dépassant 1 500 € doit être constaté par écrit. La déclaration via le formulaire n° 2062 concerne les prêts dépassant 5 000 €, ainsi que certains cumuls annuels au-delà de ce seuil. Un défaut de déclaration peut entraîner une amende de 150 €. Vérifiez les formalités applicables et formalisez les échéances, même en famille.
Présenter un dossier qui prouve la capacité de remboursement
Sans apport supplémentaire, le financeur doit comprendre précisément comment son argent produira des recettes. Un prévisionnel fondé sur les marges réelles et les délais de règlement observés sera plus convaincant qu’une simple progression annoncée du chiffre d’affaires.
- Documentez l’existant : comptes annuels disponibles, situation comptable récente, trésorerie, dettes et incidents éventuels.
- Justifiez le développement : commandes signées, devis d’investissement, besoins de recrutement et hypothèses commerciales.
- Présentez le montage : dépenses, ressources internes mobilisables, financements demandés et calendrier de disponibilité.
- Testez un scénario dégradé : ventes retardées, marge réduite ou paiement client tardif. Vérifiez si les échéances restent supportables.
Comparez les propositions sur le coût total : intérêts, assurance, frais de dossier, commissions de garantie et éventuels frais de sortie. Examinez aussi les cautions personnelles, les engagements contractuels et le calendrier des remboursements. Un financement sans apport peut néanmoins exposer le patrimoine du dirigeant.
Solliciter les bons interlocuteurs avant la tension de trésorerie
Commencez par votre expert-comptable pour valider le besoin et la capacité de remboursement. Consultez ensuite votre banque pour les investissements ou le BFR, et l’Adie si l’accès bancaire est limité. Bpifrance peut orienter vers des financements et garanties adaptés ; Initiative France et Réseau Entreprendre permettent d’examiner les programmes locaux d’accompagnement et de prêt d’honneur.
Les Chambres de Commerce et d’Industrie, les Chambres de Métiers et de l’Artisanat et les services économiques régionaux peuvent repérer les aides pertinentes. Les montants, conditions, délais et possibilités de cumul évoluent : faites confirmer votre éligibilité avant d’intégrer une aide au plan de financement.
Présentez à chaque interlocuteur le même dossier et demandez une proposition détaillant coût, garanties et délai de mise à disposition. Le montage le plus solide n’est pas nécessairement celui qui apporte le plus d’argent : c’est celui qui finance chaque besoin à la bonne durée, sans rendre la croissance dépendante d’échéances intenables.