Investissement socialement responsable : choisir son premier fonds sans se fier au seul label
L’investissement socialement responsable (ISR) consiste à intégrer des critères environnementaux, sociaux et de gouvernance à l’analyse financière. Pour débuter, l’essentiel est de choisir un placement compatible avec vos convictions, mais aussi avec votre horizon et votre capacité à supporter des pertes. Un fonds « responsable » n’est ni sans risque ni automatiquement synonyme d’impact positif mesurable.
Comprendre ce que votre épargne va réellement privilégier
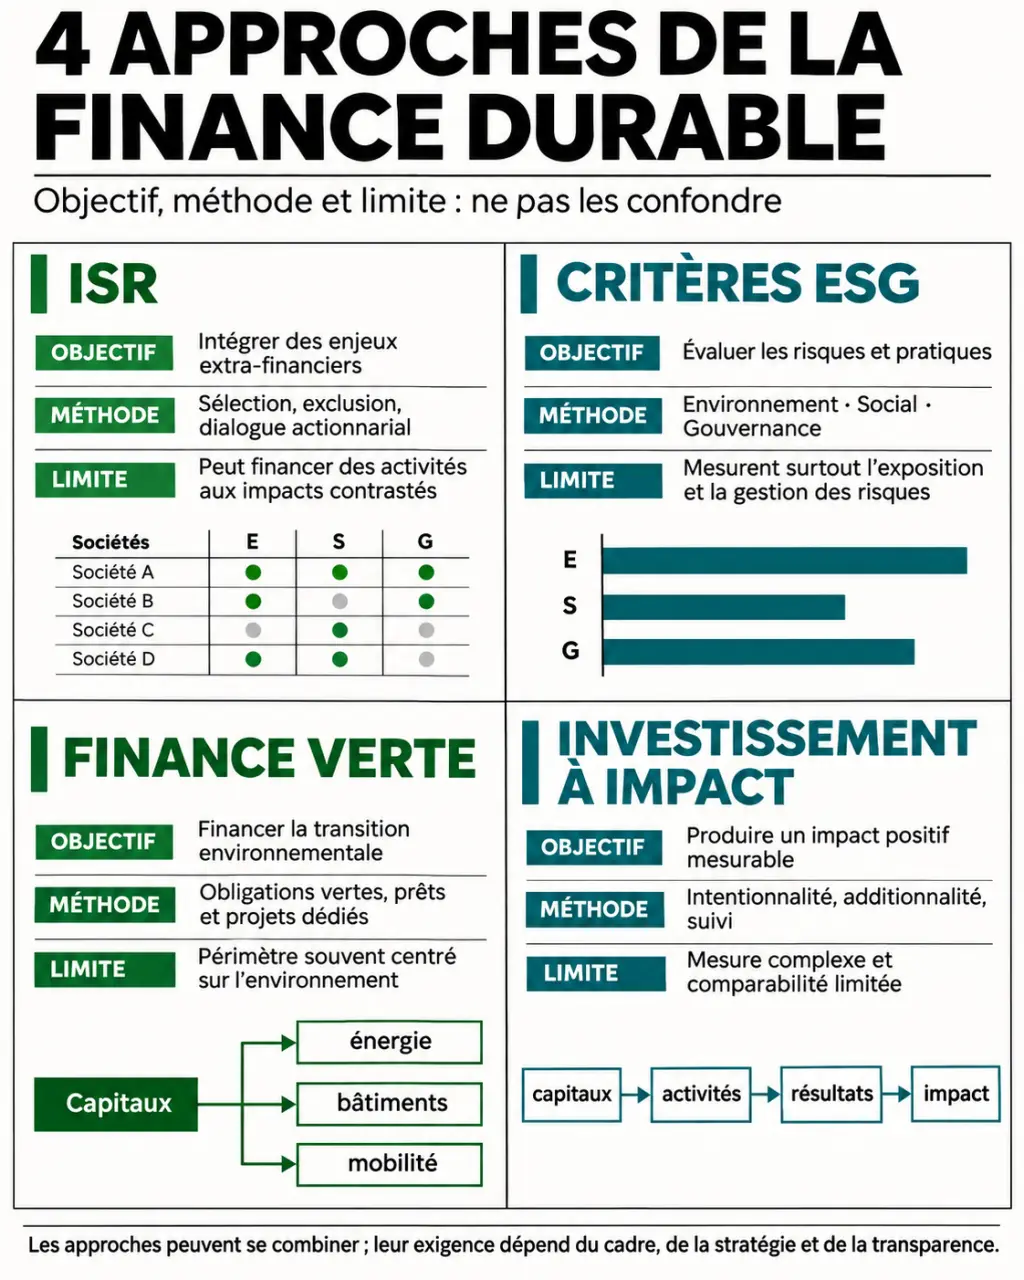
L’ISR désigne une démarche d’investissement ; les critères ESG sont ses outils d’analyse. Ils complètent l’examen de la rentabilité, de l’endettement ou des perspectives d’une entreprise. Ils ne remplacent pas cette analyse financière et ne constituent pas une notation morale universelle.
- Environnement : émissions de gaz à effet de serre, consommation d’eau, gestion des déchets ou protection de la biodiversité.
- Social : conditions de travail, santé et sécurité, formation, égalité professionnelle ou relations avec les fournisseurs.
- Gouvernance : fonctionnement du conseil d’administration, rémunération des dirigeants, lutte contre la corruption et respect des actionnaires.
Deux fonds peuvent évaluer différemment la même entreprise, car leurs indicateurs et leur pondération varient. Un placement traditionnel peut également examiner certains risques ESG ; la différence tient notamment à la manière dont ces critères encadrent effectivement les décisions d’investissement.
ISR, finance verte et impact : des objectifs distincts
La finance verte se concentre sur les enjeux environnementaux. Elle comprend notamment les obligations vertes, destinées à financer des projets environnementaux. L’ISR peut couvrir un champ plus large, incluant les questions sociales et de gouvernance. L’investissement à impact recherche, en plus d’un résultat financier, un effet social ou environnemental intentionnel et mesurable.
Acheter un fonds détenant des entreprises peu polluantes ne prouve donc pas que votre investissement provoque une réduction supplémentaire des émissions. Pour apprécier une promesse d’impact, cherchez l’objectif annoncé, les indicateurs suivis, les résultats obtenus et les limites de leur mesure.
Traduire ses convictions en stratégie de placement
Avant de chercher un produit, écrivez vos priorités. Voulez-vous exclure certaines activités, soutenir une transition environnementale ou privilégier les pratiques sociales ? Distinguez vos refus absolus de vos préférences : cette clarification rendra la comparaison des fonds beaucoup plus concrète.
| Stratégie | Principe | Point à vérifier |
|---|---|---|
| Exclusion | Écarter des activités ou des entreprises ne respectant pas certaines normes. | Les seuils retenus et les exceptions. |
| Best-in-class | Sélectionner les entreprises les mieux évaluées dans chaque secteur. | Un secteur que vous refusez peut rester présent. |
| Approche thématique | Cibler un enjeu, comme l’eau ou la transition énergétique. | La concentration sectorielle et la diversification. |
| Engagement actionnarial | Dialoguer avec les entreprises et exercer les droits de vote. | Les actions menées et les progrès constatés. |
| Investissement à impact | Rechercher un résultat social ou environnemental mesurable. | La méthode de mesure et la contribution de l’investissement. |
Ces approches peuvent se combiner. Un fonds peut exclure certaines activités, sélectionner les entreprises selon leurs notes ESG et dialoguer avec leurs dirigeants. Son nom commercial ne permet pas de connaître cet assemblage : il faut lire sa politique d’investissement.
Attention aussi à l’effet d’écho entre votre portefeuille et vos convictions : posséder plusieurs fonds estampillés « transition » peut donner une impression de cohérence tout en répétant les mêmes positions. Comparez leurs principales participations. Si les mêmes entreprises reviennent, vous multipliez les emballages, pas nécessairement la diversification ni les leviers d’action.
Choisir le support et l’enveloppe sans les confondre
Le support est ce dans quoi vous investissez ; l’enveloppe est le cadre qui l’accueille. Un fonds responsable peut ainsi être accessible dans un compte-titres, un plan d’épargne en actions (PEA) ou un contrat d’assurance-vie, selon son éligibilité et l’offre de l’intermédiaire.
Fonds diversifié ou titres en direct ?
Un fonds mutualise l’investissement entre plusieurs titres et confie leur sélection à une équipe de gestion, ou suit un indice selon des règles définies. C’est une piste accessible pour débuter, sans dispense d’examiner sa composition. Un fonds thématique peut rester très concentré malgré un nombre important de titres.
L’achat d’actions en direct exige davantage de travail : analyse financière, lecture des rapports de responsabilité sociétale des entreprises (RSE), des informations de durabilité et, lorsqu’elles sont pertinentes, des déclarations de performance extra-financière (DPEF). Une obligation verte nécessite aussi d’examiner l’émetteur et l’utilisation des fonds : sa couleur environnementale ne supprime pas le risque de défaut.
Comparer les cadres proposés par les intermédiaires
Banques, courtiers, assureurs et dispositifs d’épargne salariale donnent accès à des sélections différentes. Le compte-titres offre généralement un choix étendu ; le PEA impose des règles d’éligibilité. En assurance-vie, l’accès dépend des unités de compte proposées, dont la valeur n’est généralement pas garantie. L’épargne salariale peut également proposer des fonds responsables, notamment dans un plan d’épargne entreprise (PEE).
Comparez les frais, les conditions de retrait, les éventuelles durées de blocage et la fiscalité applicable à votre situation. Une enveloppe intéressante ne rend pas automatiquement pertinent chaque fonds qu’elle contient.
Vérifier les labels et les documents avant de souscrire
Le label ISR est un repère encadré, pas une promesse de rendement. Selon le ministère de l’Économie, il est attribué pour 3 ans, avec des audits annuels. Il atteste le respect d’un référentiel, mais ne garantit ni votre capital ni une correspondance parfaite avec vos exigences personnelles.
Le label Greenfin est centré sur la finance verte et répond à un référentiel distinct. Ne considérez donc pas les deux labels comme interchangeables. Vérifiez le label effectivement détenu par le fonds et ses exigences en vigueur, plutôt que de vous fier à un logo dans une brochure.
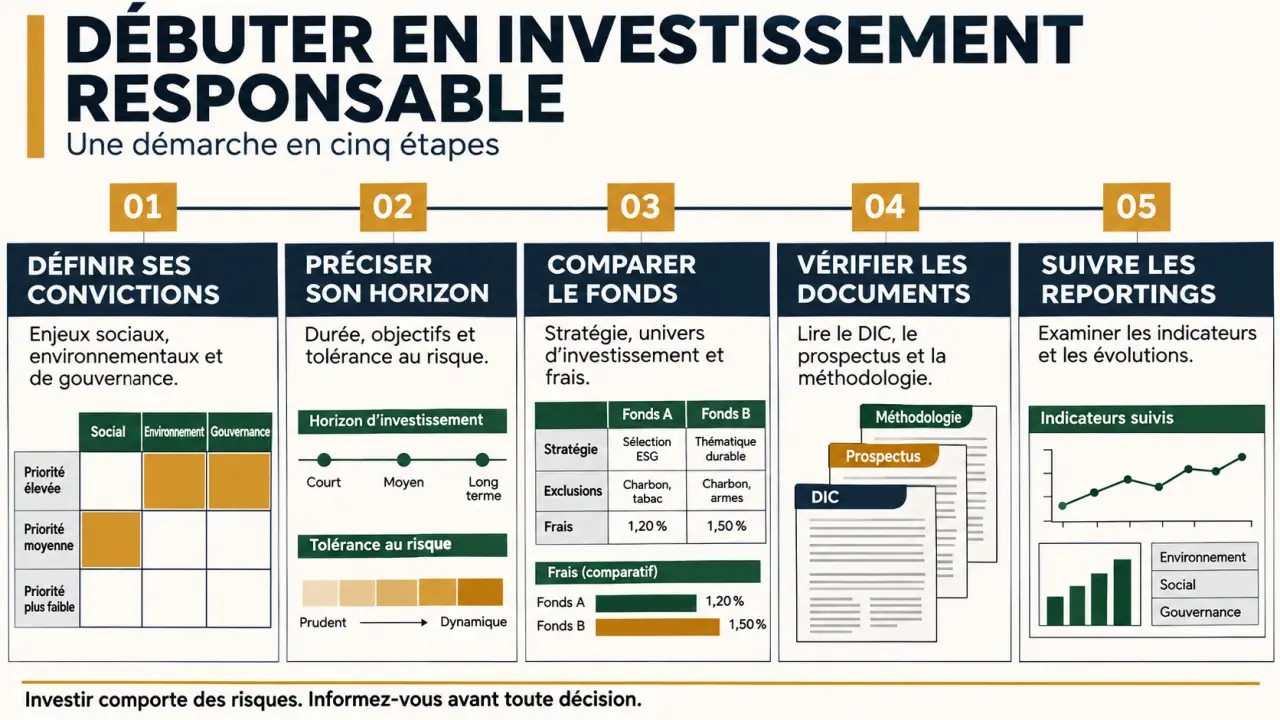
Pour comparer des placements équivalents, consultez les mêmes éléments :
- Le document d’informations clés (DIC) : risques, durée de détention recommandée, coûts et scénarios, qui ne sont pas des prévisions.
- Le prospectus et la politique ESG : méthode de sélection, exclusions, seuils et part du portefeuille couverte.
- Les reportings financiers et extra-financiers : participations, indicateurs, évolution des résultats et controverses.
- Le rapport d’engagement : votes, dialogue avec les entreprises et suites données.
Le greenwashing consiste à présenter une démarche comme plus responsable qu’elle ne l’est réellement. Une promesse vague, des exclusions introuvables ou des indicateurs sans explication appellent des vérifications supplémentaires. Demandez des réponses écrites à l’intermédiaire si la documentation reste ambiguë.
Passer à l’action avec un budget et un risque maîtrisés
La responsabilité d’un placement ne préjuge pas de sa rentabilité. Les performances peuvent être supérieures ou inférieures à celles d’autres investissements. Les risques de marché, de taux, de crédit ou de liquidité dépendent des actifs détenus ; la diversification en réduit certains sans les supprimer.
- Préservez votre épargne de précaution. N’exposez pas aux fluctuations l’argent nécessaire à vos dépenses prochaines.
- Définissez votre horizon. L’AMF évoque au moins 5 ans pour investir, et idéalement 10 ans pour les actions. Cela ne constitue pas une garantie contre les pertes.
- Évaluez votre tolérance au risque. Si une baisse vous obligerait à vendre, revoyez le montant engagé ou le support choisi.
- Comparez quelques fonds de même catégorie. Examinez leur stratégie, leur diversification et l’ensemble des frais du fonds et de l’enveloppe.
- Commencez à votre mesure. Des versements progressifs peuvent faciliter la discipline, sans empêcher une perte en capital.
Après souscription, relisez périodiquement les reportings et vérifiez que la stratégie reste conforme à vos priorités. L’objectif n’est pas de trouver un placement parfaitement vertueux, mais de comprendre les arbitrages que vous acceptez, leur coût et leur risque.