Besoin en fonds de roulement : 3 leviers pour libérer de la trésorerie sans fragiliser l’activité
Pour optimiser le besoin en fonds de roulement, trois leviers sont prioritaires : encaisser les clients plus vite, réduire les stocks inutiles et négocier les délais fournisseurs. Leur efficacité dépend toutefois des causes du décalage de trésorerie. Avant de raccourcir tous les délais ou de réduire les approvisionnements, il faut mesurer les sommes immobilisées et choisir les actions qui préservent les ventes, la marge et la continuité d’activité.
Repérer où la trésorerie reste immobilisée
Le besoin en fonds de roulement, ou BFR, représente le financement nécessaire pour couvrir le décalage entre les dépenses d’exploitation et les recettes correspondantes. Une entreprise peut être rentable et manquer de liquidités parce qu’elle paie ses achats avant d’encaisser ses ventes.
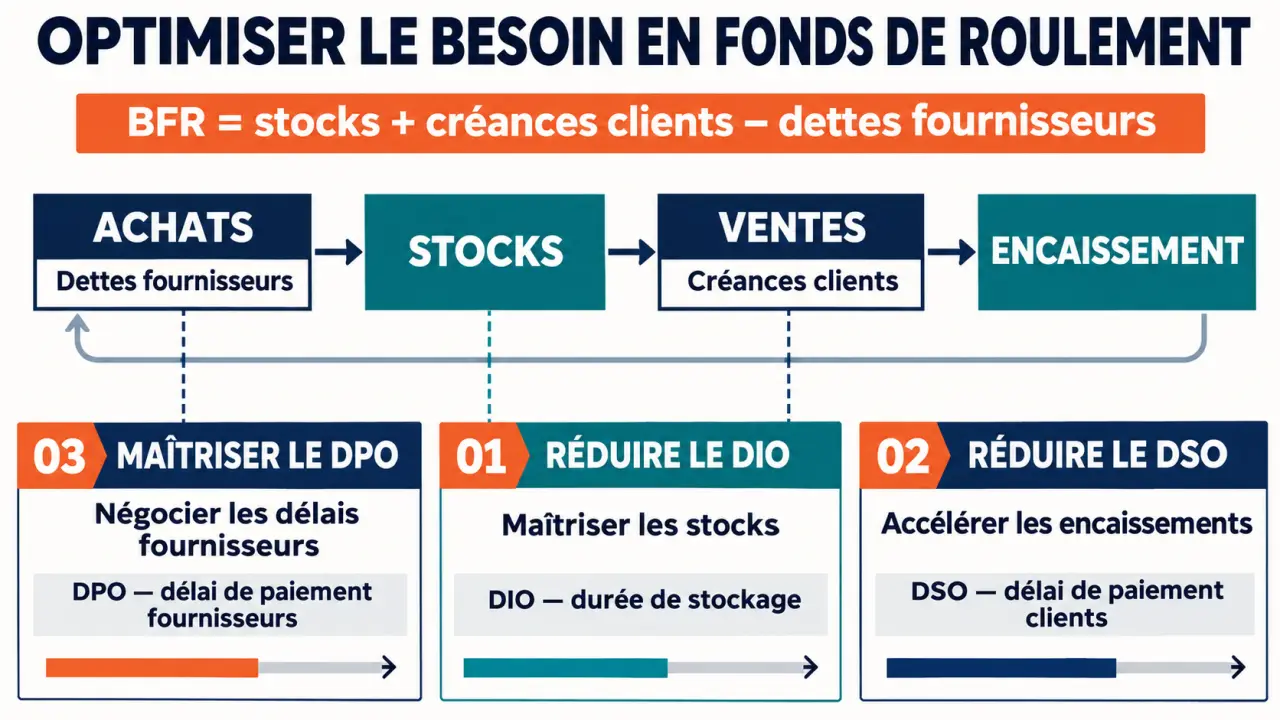
La formule simplifiée est : BFR = stocks + créances clients − dettes fournisseurs. Un BFR positif traduit un besoin à financer ; un BFR négatif signifie que le cycle d’exploitation dégage une ressource. Le calcul complet tient également compte des autres créances et dettes d’exploitation. Dans les services, Bpifrance Création souligne notamment l’importance des travaux en cours et des acomptes clients.
Pour comprendre une hausse, comparez plusieurs mois et la même période de l’exercice précédent. Distinguez l’effet de la croissance, de la saisonnalité et des délais : davantage de créances n’indique pas nécessairement une dégradation si les ventes progressent au même rythme.
| Indicateur | Calcul sur une année | Objectif |
|---|---|---|
| DSO : délai moyen d’encaissement | Créances clients TTC / chiffre d’affaires annuel TTC × 365 | Réduire le temps avant encaissement |
| DIO : durée d’écoulement du stock | Stock moyen / coût annuel des achats × 365 | Réduire l’immobilisation en stock |
| DPO : délai moyen de règlement fournisseur | Dettes fournisseurs TTC / achats annuels TTC × 365 | Utiliser les délais négociés |
Ces formules, présentées par Gestion Crédit Expert, exigent des bases cohérentes. Pour le DIO, adaptez le dénominateur à la nature du stock : marchandises, matières premières ou produits finis. Bpifrance Création rappelle que les ratios de rotation varient selon l’activité. En période saisonnière, des encours moyens sont plus représentatifs qu’une photographie de clôture.
Accélérer les encaissements en corrigeant tout le parcours client
Facturer sans délai et sécuriser les conditions de vente
Le premier chantier consiste à supprimer les jours perdus avant même l’échéance : validation tardive d’une prestation, bon de commande manquant ou erreur de facturation. Définissez le déclencheur de facturation dès la commande et vérifiez les pièces exigées par le client. Pour les prestations longues, négociez des acomptes ou une facturation par étapes plutôt qu’un règlement unique à la livraison.
Formalisez une politique de crédit : délais accordés, plafonds d’encours, vérification de solvabilité et procédure en cas de dépassement. Une remise pour paiement anticipé peut accélérer l’encaissement, mais son coût doit être comparé au financement économisé. Réduire le BFR ne doit pas détruire la marge.
Traiter les blocages avant de multiplier les relances
Utilisez une balance âgée pour classer les factures par échéance et ancienneté. Organisez des relances graduées, attribuez chaque litige à un responsable et enregistrez les promesses de paiement. Un logiciel de recouvrement peut centraliser ces informations ; un intervenant spécialisé devient pertinent lorsque les démarches internes n’aboutissent plus ou mobilisent trop de ressources.
Le courant de trésorerie se bloque parfois dans les transmissions entre services plutôt que chez le client. Suivez une facture depuis la livraison jusqu’au rapprochement bancaire : qui fournit la preuve de réception, qui valide l’avoir, qui répond à la contestation ? Mesurer le temps d’attente entre ces passages permet de supprimer des « poches de stagnation » qu’une relance automatique ne résoudra jamais.
Réduire les stocks sans provoquer de ruptures
Un stock excessif immobilise des liquidités, mais une réduction uniforme peut désorganiser la production ou faire perdre des ventes. Commencez par fiabiliser les inventaires et rapprocher le stock physique du système de gestion. Identifiez ensuite les références dormantes, les doublons et les articles dont la demande diminue.
Comprendre et calculer son besoin en fonds de roulement (BFR) — Cette fiche de référence Bpifrance Création explique le calcul du BFR et son rôle dans les prévisions financières d’un projet.
Segmentez les décisions selon la valeur immobilisée, la fréquence de vente et la criticité. Une pièce peu coûteuse indispensable à la production ne se pilote pas comme un produit fini cher et rarement vendu. Ajustez les seuils de réapprovisionnement à la consommation réelle, aux délais fournisseurs et à leur variabilité.
- Références dormantes : envisager retour négocié, réaffectation ou déstockage, en évaluant la perte éventuelle.
- Articles réguliers : revoir les tailles de lots et la fréquence des commandes.
- Produits saisonniers : planifier la montée puis la décrue du stock avant la fin de saison.
- Travaux en cours : réduire les attentes de production et accélérer les validations permettant la facturation.
Le flux tendu n’est pertinent que si les approvisionnements sont suffisamment fiables. Des commandes plus petites peuvent aussi augmenter le transport ou supprimer une remise d’achat. Suivez donc le DIO avec le taux de rupture, les achats urgents et le coût logistique total.
Négocier les fournisseurs plutôt que payer en retard
Allonger un délai fournisseur réduit mécaniquement le BFR, mais uniquement dans le respect des règles applicables et des conditions contractuelles. Négociez à l’occasion d’un renouvellement, d’un engagement de volume ou d’une meilleure visibilité sur les commandes. Les plafonds légaux et les exceptions sectorielles doivent être vérifiés avant tout changement.
L’objectif consiste aussi à éviter les règlements inutilement anticipés, tout en respectant les échéances. Centralisez les conditions négociées dans la comptabilité fournisseurs et traitez rapidement les écarts de facture. Un paiement tardif subi n’est pas un levier durable : il expose à des pénalités, à des livraisons suspendues et à une relation dégradée.
Comparez enfin le gain de trésorerie au coût commercial. Un fournisseur peut compenser un délai plus long par une hausse tarifaire ou la suppression d’un escompte. Préservez particulièrement les partenaires critiques : déplacer une tension financière vers un fournisseur fragile peut menacer votre propre continuité d’activité.
Prioriser les actions et mesurer le gain réel
Convertissez chaque objectif en euros. Pour les clients, l’estimation est : chiffre d’affaires annuel TTC / 365 × jours de DSO gagnés. Avec 5 millions d’euros TTC de chiffre d’affaires, Gestion Crédit Expert illustre un jour gagné par 13 700 euros de trésorerie, et cinq jours par 68 500 euros. Ces montants constituent une estimation, non une économie annuelle récurrente.
Pour les fournisseurs, raisonnez sur les achats TTC ; pour les stocks, sur le coût correspondant au stock concerné. Déduisez les remises accordées, frais de financement et coûts logistiques supplémentaires pour apprécier le bénéfice net.
| Levier | Vitesse d’effet | Point de vigilance |
|---|---|---|
| Facturation et créances exigibles | Potentiellement rapide | Litiges, solvabilité et coûts des remises |
| Stocks et approvisionnements | Progressive, selon le cycle | Ruptures et achats urgents |
| Conditions fournisseurs | Selon les négociations | Cadre légal, prix et dépendance |
La direction doit attribuer un responsable et une échéance à chaque action, puis suivre mensuellement BFR, DSO, DIO, DPO et prévisions de trésorerie. Associez commerce, comptabilité, achats et logistique ; formez les équipes aux nouvelles procédures. Une croissance rapide exige une vigilance particulière : à délais constants, elle augmente les encours à financer.
Enfin, distinguez optimisation et financement. Affacturage, cession Dailly et escompte permettent de mobiliser des créances, avec des frais et conditions à comparer. Une ligne bancaire couvre un décalage sans corriger sa cause. Ces solutions complètent le plan opérationnel ; elles ne remplacent ni une facturation fiable, ni des stocks adaptés, ni des conditions de paiement maîtrisées.