Élaborer un budget marketing annuel réaliste : des clients visés aux dépenses réellement finançables
Un budget marketing réaliste se construit en reliant trois éléments : les résultats commerciaux attendus, le coût des actions nécessaires et les moyens réellement disponibles. Le bon montant n’est donc pas un pourcentage choisi par habitude. C’est une enveloppe chiffrée, planifiée et révisable, compatible avec votre trésorerie comme avec la capacité de votre équipe.
Définir ce que le marketing doit financer et produire
Le budget marketing annuel rassemble les ressources consacrées à l’acquisition, à la notoriété, à la fidélisation et au fonctionnement marketing sur un exercice. Il s’inscrit dans le budget global de l’entreprise : une dépense pertinente commercialement peut rester impossible à financer au moment prévu.
Avant de choisir les canaux, précisez l’objectif : nouveaux clients, développement d’un segment, lancement d’une offre ou augmentation des achats récurrents. Distinguez ensuite les ventes attendues des clients existants, celles générées directement par les commerciaux et celles auxquelles le marketing doit contribuer. Le marketing ne doit pas porter implicitement tout l’objectif de croissance.
Réunissez marketing, ventes et finance avant le début de l’exercice. Analysez les performances passées, les marges, le cycle de vente, les évolutions du marché et les engagements déjà signés. Pour comprendre le parcours d’achat, Nexoria propose notamment d’examiner les 5 derniers clients et leur premier point de contact : un diagnostic utile, sans en faire un échantillon représentatif.
Enfin, posez vos contraintes : trésorerie mobilisable, disponibilité des commerciaux, compétences internes et délais de production. Financer davantage de prospects n’a guère de sens si personne ne peut les traiter.
Calculer l’enveloppe en confrontant plusieurs méthodes
La méthode par objectifs constitue un bon point de départ, mais elle doit être confrontée à l’historique et aux limites financières. Les autres approches servent surtout à vérifier la cohérence du résultat.
| Méthode | Utilité | Limite à surveiller |
|---|---|---|
| Objectifs et coûts des actions | Relier les moyens aux résultats attendus | Conversions et coûts parfois incertains |
| Pourcentage du chiffre d’affaires | Vérifier l’ordre de grandeur | Ne tient pas compte du travail nécessaire |
| Dépenses historiques | Partir de coûts et de résultats connus | Peut reconduire des dépenses inefficaces |
| Comparaison concurrentielle | Éclairer l’intensité du marché | Budgets rarement connus à périmètre identique |
Relier clients, prospects et coût d’acquisition
La formule de départ est : clients à acquérir × coût d’acquisition estimé = budget d’acquisition. Précisez le périmètre du coût d’acquisition client, ou CAC : dépenses publicitaires seules, ensemble du marketing ou marketing et ventes. Une comparaison n’est valable qu’à périmètre constant.
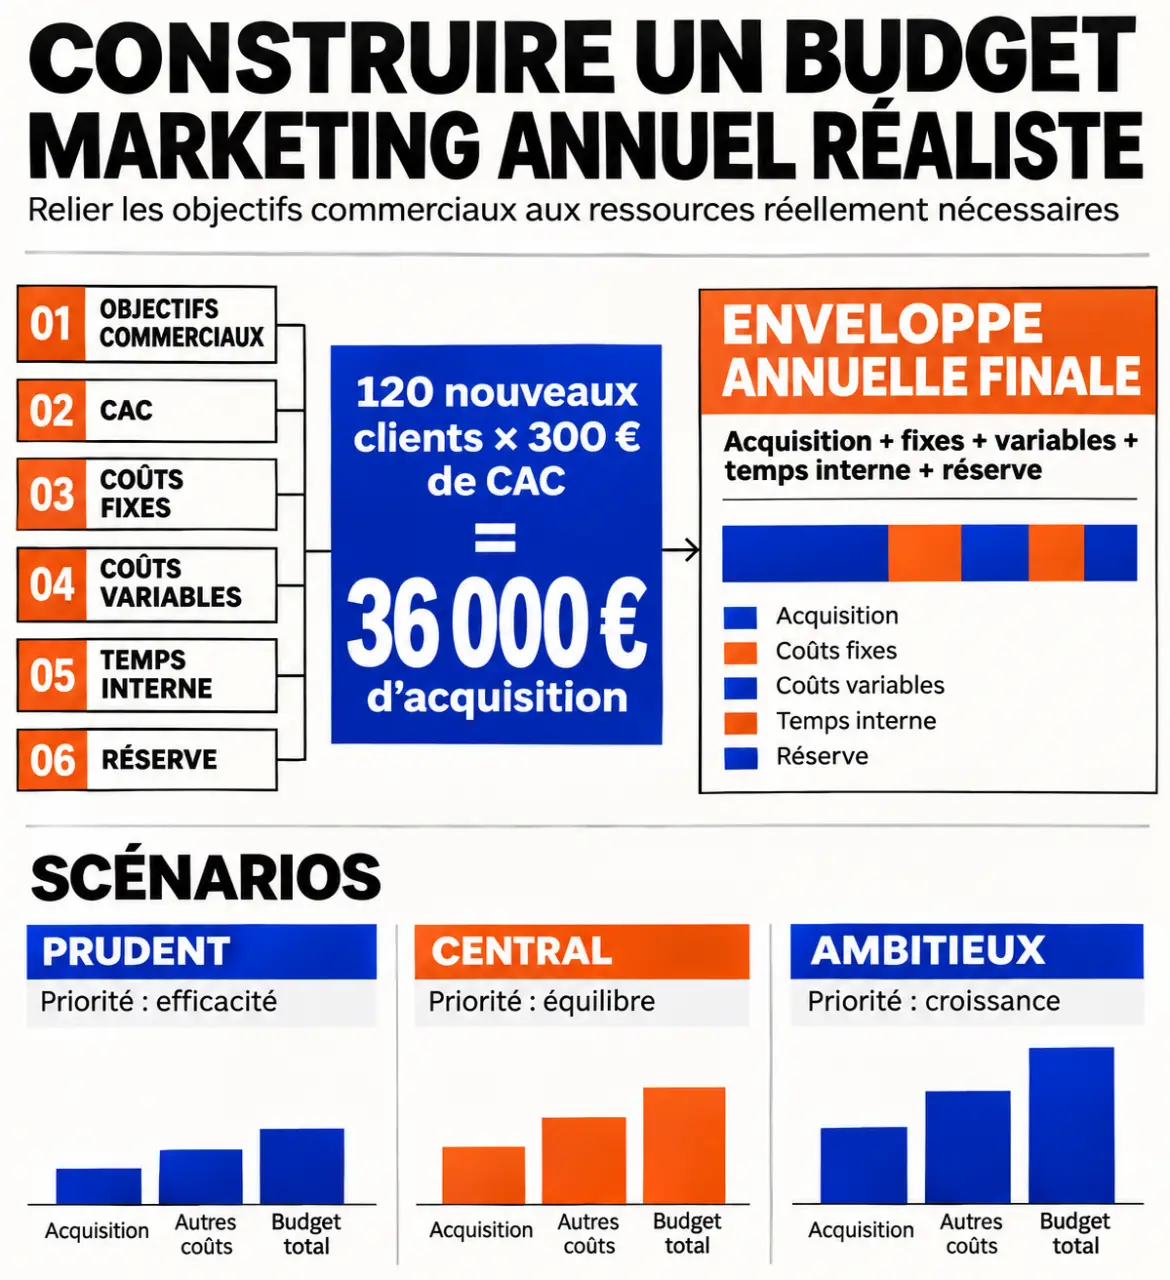
Prenons un exemple entièrement illustratif : pour obtenir 120 nouveaux clients avec un CAC marketing de 300 €, l’enveloppe d’acquisition atteint 36 000 €. Si 20 % des prospects qualifiés deviennent clients, il faut 600 prospects qualifiés. Cette seconde vérification permet d’évaluer si les canaux envisagés et l’équipe commerciale peuvent absorber ce volume.
Attention au double comptage : si le CAC comprend déjà les contenus et les honoraires d’agence, ne les ajoutez pas une seconde fois. Sans historique fiable, établissez une fourchette d’hypothèses et financez d’abord leur validation.
Utiliser les ratios comme contrôle, pas comme consigne
Sellsy évoque une fourchette de 5 % à 20 % des revenus annuels, variable selon le secteur et la maturité. Son exemple de 500 000 € de revenus affectés à hauteur de 8 % donne 40 000 € de budget. Ce calcul indique une enveloppe, pas sa capacité à atteindre vos objectifs. Ne comparez jamais directement un ratio sur chiffre d’affaires à un ratio sur marge ou sur budget global.
Construisez ensuite trois scénarios : prudent, central et ambitieux. Pour chacun, notez les clients attendus, le CAC supposé et les dépenses nécessaires. Si le scénario central dépasse les moyens disponibles, réduisez le périmètre ou révisez l’objectif plutôt que de sous-estimer artificiellement les coûts.
Recenser les coûts sans oublier le temps humain
Un budget limité aux achats publicitaires masque une partie des ressources nécessaires. Chaque action doit inclure sa conception, sa production, sa diffusion et sa mesure.
- Ressources humaines : salaires et charges affectés au marketing, agences, indépendants et accompagnement stratégique.
- Production : rédaction, graphisme, vidéo, pages de destination, impression et supports commerciaux.
- Diffusion : publicité, partenariats, relations publiques, salons et événements.
- Fonctionnement : CRM, emailing, analyse, automatisation et maintenance des outils.
- Marges de manœuvre : expérimentation et réserve distincte pour les imprévus.
Distinguez les coûts récurrents, ponctuels et variables. Les salaires peuvent rester suivis dans une autre rubrique comptable, mais leur contribution doit être visible dans l’analyse économique. Une ressource interne n’est pas gratuite et son temps n’est pas extensible.
Pour chaque ligne, renseignez le responsable, le devis ou l’hypothèse retenue, le mois d’engagement et la date de paiement. Séparez budget autorisé, dépenses engagées et sommes payées : une facture non réglée ne représente pas une enveloppe encore disponible.
Un tableur partagé suffit souvent au départ. Un outil de gestion devient pertinent lorsque les validations, abonnements et justificatifs se multiplient. Une expertise externe est surtout utile pour fiabiliser les hypothèses ou combler une compétence manquante, avec un livrable et un périmètre clairement définis.
Répartir selon le parcours client et le calendrier
Attribuez à chaque action une fonction : faire connaître la marque, susciter une demande, convertir ou fidéliser. Le SEO, les événements, l’email et la publicité peuvent intervenir à plusieurs étapes ; évitez donc une répartition automatique par canal.
La Stratège présente une répartition de 60 à 70 % en acquisition directe et 30 à 40 % en notoriété comme repère pour une PME en croissance, à adapter. Elle recommande également 10 à 15 % du budget total pour l’expérimentation. Ces repères ne doivent pas être additionnés mécaniquement : les tests peuvent concerner l’acquisition comme la notoriété.
Évitez la spirale du « canal gagnant » : une campagne de reciblage peut sembler très rentable parce qu’elle touche des personnes déjà convaincues par un salon, un contenu ou une recommandation. Lui transférer tout le budget risque de tarir les nouveaux contacts qui alimentent ses résultats. Avant de couper une action moins directement mesurable, examinez ce qu’elle apporte en amont du parcours.
Planifiez ensuite les décaissements selon la saisonnalité et les délais de conversion, sans diviser simplement le total par douze. Un salon exige des acomptes ; une campagne nécessite des créations en amont. Vérifiez aussi la marge contributive et le délai de récupération des dépenses : une acquisition rentable à terme peut néanmoins fragiliser la trésorerie.
Prévoir les décisions de révision dès le départ
Organisez un suivi mensuel des dépenses et quatre points de révision trimestriels, comme le préconise La Stratège. Comparez prévisions, engagements, paiements et résultats. Suivez surtout les demandes qualifiées, leur conversion, le CAC et la marge générée, plutôt que les seuls clics ou abonnés.
Pour mesurer la rentabilité, utilisez une définition explicite : ROI = (marge attribuable avant dépenses marketing − dépenses marketing) / dépenses marketing × 100. Le chiffre d’affaires seul ne suffit pas. Documentez également les limites d’attribution : plusieurs contacts peuvent contribuer à une vente, sans que chaque plateforme puisse en revendiquer tout le mérite.
Avant chaque test, fixez une hypothèse, une dépense maximale, une durée compatible avec le cycle de vente et un critère de décision. Arrêtez si la qualité des prospects est insuffisante ; corrigez si la conversion bloque ; amplifiez progressivement si le coût reste soutenable et la capacité disponible.
Le budget annuel devient ainsi un cadre de décision, non une autorisation de tout dépenser. Chaque réallocation doit préserver les engagements indispensables tout en rapprochant les moyens des résultats réellement observés.